Recentemente, intensificaram-se as discussões sobre uma possível extinção dos juros sobre capital próprio (JCP), forma de distribuição de lucros alternativa aos dividendos que gera benefício fiscal. Obviamente, a simples extinção do JCP traria um aumento substancial de impostos para algumas empresas e consequentemente um impacto negativo nos lucros. Mas o que parece estar sendo desenhado é uma substituição do JCP pela criação de um outro benefício fiscal substitutivo, uma versão brasileira do Allowance for Corporate Equity (ACE), podendo trazer um certo alívio, mesmo que parcial, para as indústrias mais impactadas numa eventual extinção do JCP.
O sistema ACE procura a neutralidade para escolhas de financiamento, sendo um incentivo fiscal usado em alguns países europeus para empresas que escolhem capital em vez da dívida. Em tese com o ACE, as empresas seriam indiferentes entre financiamento de dívida e de capital próprio, pelo menos no que diz respeito às implicações fiscais corporativas.
Em nossa conclusão preliminar sobre o fim do JCP, empresas de capital intensivo com bom nível de lucro seriam as mais impactadas com o fim da JCP devido ao seu método de cálculo (Patrimônio Líquido x TJLP ou 50% do lucro, o que for menor). Entretanto, o modelo ACE prevê uma dedutibilidade do lucro tributável baseada no capital social da empresa (valor investido pelos acionistas colocado à disposição da empresa e não mais de todo o patrimônio líquido) multiplicado por uma alíquota ainda a ser definida.
Ainda existem incertezas quanto ao modelo final a ser considerado no ACE. Um dos pontos a ser discutido é se o capital social considerado vai ser o total ou apenas aquele integralizado após a promulgação da lei, por exemplo. De uma maneira ou de outra, a mera existência de uma compensação em relação ao fim do JCP de ser positivo para as indústrias mais expostas a essa decisão. Em nossos documentos passados relacionados a reforma tributária, os setores de Bancos, Telecomunicações, Energia Elétrica e Saneamento seriam as indústrias mais expostas ao fim do JCP.
Um outro potencial impacto da implementação do ACE pode ser uma queda na distribuição de proventos (JCP e dividendos), pois muitas empresas usam o máximo de JCP para o proveito dos benefícios fiscais.
Os fatos
O governo e os congressistas estão em meio a discussões relacionada uma ampla reforma tributária. Dada a complexidade da reforma, as propostas e aprovações estão acontecendo em etapas. No início do ano, o congresso aprovou a parte da reforma relacionada aos impostos sobre consumo onde, os impostos que atualmente incidem sobre consumo (IPI, PIS/Pasep, Cofins, ICMS e ISS) seriam substituídos por uma alíquota única, chamada de IVA (Impostos sob Valor Agregado).
Além do IVA, existem vários outros temas em discussão, entre eles destacamos: (i) taxação dos dividendos distribuídos, e (ii) fim dos juros sobre capital próprio (JCP). O primeiro ponto diz respeito ao alinhamento de uma prática internacional entre as economias desenvolvidas, que tributa os proventos. Já o segundo, JCP, é considerado um benefício fiscal debatível por alguns que buscaria trazer um tratamento mais equânime ao uso do capital próprio.
Ao longo dos últimos anos, vários modelos foram debatidos como o fim do JCP mas com uma diminuição da alíquota de imposto de renda. Entretanto, um novo fator foi adicionado ao debate relacionado ao tema “juros sob capital próprio”: ao invés de simplesmente ser eliminado, uma alternativa aos juros sob capital próprio, criar algum benefício fiscal substitutivo para as empresas – ou seja, se o maior risco era a simples eliminação de tal benefício, a substituição por outra ferramenta deve trazer algum alento aos casos com maior exposição ao fim do JCP.
A ferramenta que viria a substituir o JCP seria um instrumento aplicado em alguns países da Europa chamado “Allowance for Corporate Equity” (ACE) – Benefício para Capital Corporativo ou Dedução para Capital Corporativo, em uma tradução livre. Daremos maiores detalhes sobre esse instrumento nos próximos tópicos.
O que era esperado antes?
Do ponto de vista do impacto das ações, acreditamos que o fim do JCP seja algo negativo. Tal benefício reduzia a alíquota de impostos a serem pagos pelas empresas e remunerava os investidores de maneira similar a uma distribuição de dividendos.
Em linhas gerais, considerando o método de cálculo para estimativa do JCP (patrimônio líquido x TJLP limitados a 50% do lucro antes de imposto ao ano), vemos os segmentos que são de capital intensivo mais expostos ao fim de tal benefício. Em nossa análise, as empresas do setor bancário, telecomunicações, energia elétrica e saneamento seriam as mais afetadas. No governo do ex-presidente Jair Bolsonaro, a proposta do fim do JCP e tributação de dividendos estava sendo discutida já com algumas propostas de corte de alíquotas. Sendo assim, conseguíamos estimar o impacto marginal nas diversas empresas.
Os principais setores com seus lucros negativamente impactados sem nenhuma contrapartida clara seriam: bancos, telecomunicações, energia elétrica e saneamento.
Como deve ficar agora?
De acordo com a proposta a ser encaminhada, o JCP seria substituído pelo ACE, um incentivo fiscal que teria como objetivo fazer com que as empresas utilizassem mais recursos próprios (ou seja, capital do acionista) do que recursos de terceiros (dívida corporativa).
Desta forma, o ACE procura dar o mesmo benefício fiscal para as empresas que usam instrumentos capital próprio para financiar suas operações das empresas que usam dívida, já que os juros da dívida são deduzidos do lucro tributável, reduzindo a base de cálculo tributário. Indiretamente, o efeito pode ser benéfico para a estabilidade financeira das empresas e para a economia em geral, pois reduz a dependência de endividamento e aumenta a resiliência financeira.
O benefício fiscal a ser aplicado seria uma alíquota (a ser anunciada) em relação ao capital próprio da empresa. Entretanto existem alguns detalhes a serem anunciados:
- Qual a alíquota? No JCP, a alíquota que incide sobre o patrimônio líquido é a Taxa de Juros de Longo Prazo. A TJLP é definida pelo Conselho Monetário Nacional e atualmente está em 7%. Ainda não sabemos se a TJLP vai ser mantida ou substituída por algum outro indicador (SELIC, por exemplo).
- Sob qual base? De acordo com a experiência de outros países (mais detalhes adiante), a base utilizada pode ser o capital social da empresa (uma das subcontas do Patrimônio Líquido) ao invés do patrimônio líquido como um todo. O objetivo seria limitar o benefício fiscal apenas ao capital que é colocado à disposição da empresa, sem considerar as demais contas que compõe o patrimônio líquido além do capital social (reservas de capital, reservas de lucro, dividendos a pagar e ações em tesouraria).
- Capital novo ou todo capital? Outra possibilidade, seria a incidência de tal benefício apenas no novo capital integralizado ao capital social da empresa a partir da promulgação da lei. Ou seja, para fins de cálculo do benefício fiscal, existiria uma diferenciação entre o “capital velho” (existente antes da promulgação da lei) e o capital novo (a ser apropriado após a promulgação da lei).
- Incidência sobre a variação do Patrimônio Líquido entre um ano e outro. Nesse formato, o benefício fiscal seria calculado considerando apenas a variação do patrimônio líquido entre um ano e outro e não de maneira cumulativa, como é hoje no JCP.
Essencialmente, quanto mais próximo o ACE for dos termos do JCP (patrimônio líquido total x TJLP), melhor deverá ser para as empresas sob nossa cobertura, principalmente aquelas indústrias mencionadas anteriormente (bancos, telecomunicação, energia elétrica e saneamento). Como o objetivo de toda reforma é exatamente em mudar as coisas como elas são, achamos pouco provável a materialização do cenário mais otimista, mas a criação de uma ACE, ameniza a extinção do JCP sem nenhuma outra contrapartida. Eventualmente, o que podemos notar irá ser um repasse desses maiores custos de impostos para o consumidor final através de maiores preços, obviamente sujeitos a fatores concorrenciais e regulatórios como controle de preços (exemplo, taxas bancárias fixadas do consignado INSS).
Experiências internacionais
Outros países ao redor do mundo, principalmente na Europa, adotam ou adotaram regimes semelhantes ao JCP, conhecidos como ACE ou NID. Mais recentemente também vimos o caso de rejeição de uma proposta de adoção do ACE na França pela assembleia legislativa, dado o impacto fiscal negativo da proposta. Abaixo descrevemos alguns dos regimes tributários semelhantes em países selecionados.
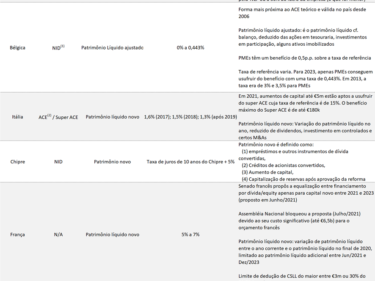
Fonte: Analisa Genial