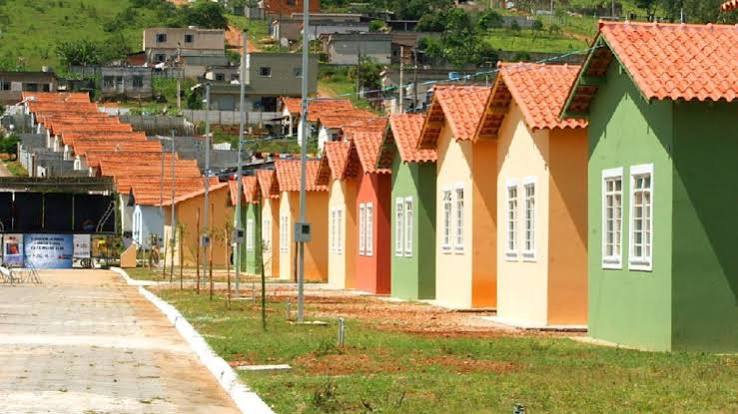
A política habitacional é um dos temas que podem influenciar o mercado imobiliário brasileiro nos próximos anos. Na disputa presidencial entre Luiz Inácio Lula da Silva (PT) e Flávio Bolsonaro (PL), os candidatos apresentam propostas diferentes para ampliar o acesso à casa própria, estimular a construção civil e facilitar o financiamento de imóveis. Enquanto Lula pretende expandir o Minha Casa, Minha Vida, Flávio propõe retomar o Casa Verde e Amarela, criado durante o governo de Jair Bolsonaro.
Apesar das diferenças de abordagem, os dois candidatos afirmam buscar a ampliação do acesso à moradia. O impacto de cada proposta, porém, dependerá de fatores como a disponibilidade de crédito, o volume de subsídios, as taxas de juros, os recursos destinados à construção e a capacidade de transformar as metas anunciadas em imóveis efetivamente entregues.
As propostas ganham relevância em um cenário no qual o custo do financiamento imobiliário continua sendo um dos principais obstáculos para quem deseja comprar um imóvel. Juros elevados aumentam o valor das parcelas, reduzem o poder de compra das famílias e dificultam o acesso ao crédito, ao mesmo tempo que pressionam as vendas e os lançamentos das construtoras.
Lula quer ampliar o Minha Casa, Minha Vida
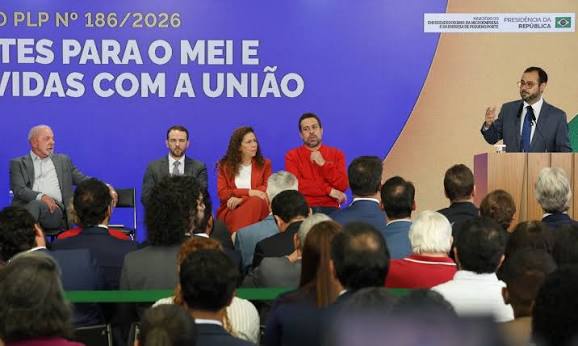
O Minha Casa, Minha Vida é uma das principais políticas habitacionais do governo Lula. Retomado em 2023, o programa foi ampliado ao longo do atual mandato e passou a contemplar, em 2026, famílias com renda mensal de até R$ 13 mil, incluindo uma faixa voltada à classe média.
A iniciativa oferece condições de financiamento diferenciadas conforme a renda familiar e a modalidade de atendimento. Para os grupos de menor renda, os subsídios podem reduzir significativamente o valor necessário para adquirir uma residência. Nas faixas superiores, o programa amplia as possibilidades de financiamento para famílias que não conseguem acessar condições tão favoráveis no mercado tradicional.
Caso seja reeleito, Lula pretende continuar expandindo o programa para diferentes faixas de renda. A proposta também prevê utilizar terrenos e imóveis da União que estejam sem uso para a construção de moradias populares e a instalação de equipamentos públicos, como escolas, creches e unidades de saúde.
Outra frente envolve a busca por alternativas para financiar o setor imobiliário. O plano do candidato prevê estimular instrumentos do mercado de capitais, como fundos de investimento imobiliário, debêntures e recebíveis imobiliários, para diversificar as fontes de recursos destinadas à construção e ao financiamento de imóveis.
A estratégia procura reduzir a dependência de fontes tradicionais, como a caderneta de poupança, que historicamente desempenhou papel importante no crédito habitacional. Entretanto, especialistas do setor ressaltam que a criação de novas fontes de financiamento não garante, automaticamente, juros menores para os compradores. O custo dos recursos e as condições de repasse aos consumidores continuam sendo determinantes.
Flávio Bolsonaro propõe retomar o Casa Verde e Amarela
Flávio Bolsonaro apresenta como uma de suas propostas habitacionais a retomada do Casa Verde e Amarela, programa criado em 2020, durante o governo de Jair Bolsonaro, em substituição ao Minha Casa, Minha Vida.
A iniciativa proposta pelo candidato estabelece a meta de viabilizar 2,5 milhões de residências e buscar as menores taxas de juros possíveis para o financiamento habitacional. A redução dos custos do crédito está associada à defesa do equilíbrio das contas públicas e à contenção das despesas governamentais.
O Casa Verde e Amarela original contemplava modalidades de financiamento, regularização fundiária e melhorias habitacionais. Uma eventual retomada, entretanto, dependerá das regras que forem efetivamente adotadas pelo governo, incluindo os critérios de renda, os subsídios, as condições de crédito e as fontes de recursos.
Há também uma distinção importante: a proposta de Flávio não significa necessariamente eliminar o Minha Casa, Minha Vida. Segundo declarações de integrantes de sua equipe relatadas pelo portal Seu Dinheiro, o programa atual seria mantido e aprimorado. Nesse cenário, a retomada do Casa Verde e Amarela poderia representar uma reformulação da política habitacional, e não simplesmente a substituição imediata de todos os contratos e projetos existentes.
Para os compradores, a diferença prática dependerá dos detalhes da implementação. Uma meta de construção mais elevada não garante, por si só, parcelas menores ou acesso facilitado ao financiamento. Será necessário verificar como o programa pretende atender às famílias de menor renda e como serão financiadas as unidades previstas.
O que muda para quem deseja comprar a casa própria?
A principal diferença entre as propostas está nos instrumentos utilizados para ampliar o acesso à moradia. Lula aposta na expansão de um programa já em funcionamento, na utilização de imóveis públicos e na diversificação das fontes de financiamento. Flávio apresenta uma meta de 2,5 milhões de residências, a retomada do Casa Verde e Amarela e a busca por juros menores vinculada ao equilíbrio fiscal.
Na prática, quem pretende comprar um imóvel precisa observar mais do que o nome do programa. Os fatores decisivos são o valor da entrada, a taxa de juros, o prazo de pagamento, os subsídios disponíveis, a renda exigida e o preço máximo do imóvel que pode ser financiado.
A oferta de subsídios tem um papel especialmente importante para as famílias de menor renda. Sem esse apoio, muitas delas não conseguem assumir as parcelas de um financiamento convencional. Ao mesmo tempo, ampliar o crédito sem aumentar a oferta de imóveis pode estimular a demanda e pressionar os preços, reduzindo parte do benefício obtido com condições financeiras mais favoráveis.
Por isso, especialistas do mercado imobiliário destacam que a política de crédito precisa caminhar junto com a construção de novas unidades, a disponibilidade de terrenos, a infraestrutura urbana e a redução dos custos de produção.
Como as propostas podem afetar as construtoras e os preços dos imóveis
A expansão dos programas habitacionais tende a beneficiar diferentes segmentos da economia. Mais financiamentos podem estimular lançamentos imobiliários, aumentar as vendas das incorporadoras e gerar empregos na construção civil. O setor também movimenta fornecedores de materiais, serviços de engenharia, transporte e atividades ligadas à urbanização.
No entanto, o aumento da procura não garante uma expansão equivalente da oferta. Quando o crédito cresce sem que a construção acompanhe o ritmo da demanda, os preços dos imóveis podem subir. Para evitar esse desequilíbrio, é necessário combinar financiamento acessível com terrenos disponíveis, licenciamento eficiente e investimentos em infraestrutura.
A taxa básica de juros também influencia diretamente o desempenho do setor. Quando o custo do dinheiro permanece elevado, os financiamentos ficam mais caros e as empresas enfrentam maiores despesas para captar recursos e executar projetos. Uma redução sustentável dos juros poderia beneficiar compradores e construtoras, mas depende das condições econômicas, das expectativas de inflação e da política monetária.
Nesse contexto, as propostas dos candidatos para as contas públicas e para o financiamento de longo prazo são relevantes para o mercado imobiliário. Lula defende a continuidade dos investimentos públicos e a ampliação de programas sociais. Flávio prioriza uma política de contenção de despesas e associa a redução dos juros à melhora fiscal. Os resultados dependerão da execução dessas estratégias e de seus efeitos sobre a economia.
Flávio também propõe mudanças no crédito e na regularização fundiária
Além da retomada do Casa Verde e Amarela, o plano de Flávio Bolsonaro inclui iniciativas voltadas à regularização de imóveis e à urbanização de áreas degradadas. A proposta prevê parcerias público-privadas para integrar a construção de moradias à infraestrutura e facilitar a regularização de terrenos já ocupados.
O candidato também apresenta o programa Ganha, Ganha, com medidas de incentivo ao acesso ao crédito e descontos em juros. A iniciativa prevê considerar aspectos do histórico dos cidadãos, como pagamento de contas, poupança, formalização do trabalho e conclusão de cursos de capacitação.
Outra proposta é utilizar inteligência artificial para orientar pessoas interessadas na compra da primeira casa e facilitar procedimentos relacionados à documentação e à escritura do imóvel. A tecnologia pode simplificar o acesso a informações, mas não elimina obstáculos como renda insuficiente, irregularidades fundiárias ou falta de infraestrutura.
A efetividade dessas medidas dependerá dos critérios de participação, da implementação tecnológica e da articulação com bancos, cartórios e órgãos públicos. Também será necessário avaliar se os instrumentos propostos conseguem alcançar famílias que atualmente encontram dificuldades para comprovar renda ou obter crédito.
Reforma tributária entra no debate imobiliário
A tributação é outro ponto de atenção para o setor. Flávio Bolsonaro promete revisar aspectos da reforma tributária aprovada durante o governo Lula, com o objetivo de reduzir custos e evitar que os impostos aumentem os preços de imóveis e aluguéis.
A reforma prevê mudanças na tributação sobre o consumo, inclusive em operações imobiliárias, com regras específicas para o setor. O impacto sobre os preços dependerá da aplicação das alíquotas, dos redutores previstos na legislação e da maneira como os custos tributários serão distribuídos entre empresas, proprietários, compradores e locatários.
Uma eventual revisão poderia alterar os custos das operações imobiliárias, mas não é possível afirmar antecipadamente que qualquer redução tributária será integralmente repassada aos consumidores. O resultado também dependerá da concorrência, da demanda e das condições do mercado.
Para construtoras e empresas de loteamento, a previsibilidade das regras é importante para o planejamento de projetos de longo prazo. Mudanças frequentes podem elevar a complexidade dos cálculos e dificultar decisões sobre investimentos, preços e novos lançamentos.
O que pode definir o futuro do mercado imobiliário
Embora Lula e Flávio Bolsonaro apresentem caminhos diferentes, as propostas compartilham o objetivo de ampliar o acesso à moradia. A principal questão para o próximo governo será transformar os compromissos eleitorais em políticas viáveis, com recursos definidos, regras claras e capacidade de execução.
No caso de Lula, o desafio será expandir o Minha Casa, Minha Vida sem comprometer o atendimento prioritário às famílias de menor renda e garantir fontes de financiamento sustentáveis. Para Flávio, será necessário detalhar como a meta de 2,5 milhões de residências será alcançada, quais condições serão oferecidas e de que maneira o equilíbrio fiscal contribuirá para baratear o crédito.
Em ambos os casos, o resultado dependerá também de fatores que vão além dos programas habitacionais: juros, inflação, renda das famílias, custos de construção, disponibilidade de terrenos e infraestrutura urbana.
Para quem planeja comprar a casa própria, portanto, a diferença entre Minha Casa, Minha Vida e Casa Verde e Amarela será definida pelas condições concretas de financiamento e pelos benefícios disponíveis. Mais do que a mudança de nome, o que determinará o acesso à moradia será a combinação entre crédito acessível, subsídios adequados e oferta suficiente de imóveis.